Как не ПОПАСТЬ купив кредитную машину на вторичке.
В последнее время, в связи с кризисом появилось много людей, которые набрали машин в кредит, и не могут его выплатить.
Добропорядочные граждане, конечно в такой ситуации идут в банк и пытаются как-то договориться и реструктурировать долг, но некоторые пытаются продать свою заложенную, кредитную машину не уведомляя Вас о факте залога.

Если Вы купите такую машину, то в 99% случаев банк заберет ее себе, так как она ему и принадлежит, пока кредит не выплачен.
Итак как же не попасть в такую ситуацию?
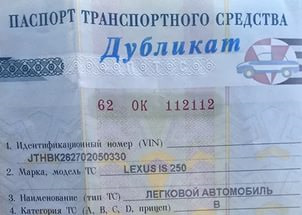
Самое большое заблуждение, это то, что кредитная машина обязательно должна быть с дубликатом ПТС.
Сейчас банки НЕ забирают ПТС и он остается на руках у заемщика (в данном случае у того, кто Вам собирается машину впарить).
Если мы говорим про новые кредитные машины, а таких 95% среди кредитных тачек, то как правило Мы покупаем ее у первого владельца.
1. В этом случае у владельца должен быть чек и договор купли-продажи, сразу обращаем на это внимание.
Отмазки типа нет, потерял, должны основательно Вас насторожить.
2. Если у владельца нет чека и договора с салоном, то тогда можно попробовать позвонить в салон, где он покупал машину, и попросить рассказать как покупалась эта машина в кредит или за наличные. В салоне могут сказать это по телефону (обычно 50/50) или отказать. Тогда придется ехать в этот салон и получать информацию на месте. На месте при предоставлении документов на машину они должны сказать как именно машина была у них куплена.
3. Можно попробовать пробить по базам, но банки часто не хотят палить свои активы и прикрываясь банковской тайной в основном не делятся этой информацией. Но все же можно пробить машину на "реестр залогов ру" и "банки ру" Так же на сайте судебных приставов fssprus.ru можно пробить самого владельца.
4. 100% узнать в кредите машина или нет, можно заплатив кредитному брокеру (1000-2000 руб.) и запросив кредитную историю СОБСТВЕННИКА.
Вот видео на эту тему.
Не пренебрегайте этими проверками, ведь цена ошибки в этом случае — стоимость автомобиля.
Покупка автомобиля который находится в кредите

На продажу кредитного авто решаются автолюбители, столкнувшиеся с финансовыми проблемами после оформления кредита. Конечно, за 5-7 лет (средний срок автокредитов) может произойти всякое, и хочется избавиться от обязательств без потерь.
Вопрос, можно ли продать машину, если она в автокредите? И вообще, если машина в кредите, можно ли ее в принципе переоформить на другого человека? Ответ: да, при определенных условиях.
Обман покупателя — НЕ вариант
Продать кредитное авто, скрыв, что оно в залоге, не получится. В Интернете есть сервисы, позволяющие выявить, в каком состоянии фактически находится конкретный автомобиль. Например, на сайте avtocod.ru отображается подробная история залогов с датами возникновения и исключения.
Заключить сделку по дубликату ПТС тоже не выйдет. Известно, что оригинал ПТС на кредитное авто хранится в банке и выдается владельцу после закрытия кредита. Раньше собственники обращались в ГИБДД с заявлением об утере ПТС, получали дубликат и использовали при заключении сделки. Но сегодня у многих покупателей возникает подозрение при виде штампа «Дубликат» на ПТС продавца.
В целом продажа залогового автомобиля без уведомления кредитной организации подпадает под определение мошеннической сделки, а заемщик может стать фигурантом уголовного дела.
Как же продать кредитный автомобиль?


Легальные варианты есть, но остаться в плюсе заемщику не удастся. При наиболее благоприятном исходе можно избавиться от автомобиля и закрыть долг в банке, но не приобрести ничего.
На практике самый удобный способ избавиться от заемного автомобиля без лишних затрат и рисков — обратиться за услугой реализации авто в автосалон. Главная выгода заключается в том, что владельцу машины не нужно выполнять никаких телодвижений: искать надежного покупателя, готовить автомобиль к продаже, устанавливать стоимость и т. д. Подробнее расскажем ниже.
Итак, как можно продать машину в кредите? Рассмотрим подробно популярные в народе возможности.
Продажа при погашении автокредита
Продавец с покупателем идут в банк. Покупатель закрывает кредит: перечисляет требуемую сумму на расчетный счет продавца (заемщика). Банк возвращает заемщику ПТС и удаляет сведения об авто из реестра залогов. Затем продавец и покупатель заключают сделку, переоформляя автомобиль на покупателя.
Схема проста, но покупателей, как правило, сложно убедить в отсутствии рисков. Им проще поискать подольше и купить «чистую» машину, чем идти на дополнительные ухищрения. Может пройти год, а то и больше, прежде чем найдется человек, который согласится на подобный вариант.
Продажа с переуступкой автокредита
Можно ли продать машину в кредите, буквально переуступив кредитные обязательства? Да, можно. Продавец находит покупателя, идет с ним в банк, предоставляет соответствующий пакет документов, и действующий кредит переоформляется на нового владельца.
Долг может быть:
- Полностью переведен на покупателя (впоследствии он должен будет поставить залоговое авто на учет в ГИБДД). Однако банк должен признать покупателя платежеспособным.
- Переведен частично (покупатель платит по кредиту, а владельцем машины остается заемщик, пока кредит не будет закрыт). Тогда покупателю не придется собирать документы, чтобы подтвердить свой доход.
Проблема: нельзя узнать заранее позицию банка. Он вправе отказать в переложении кредитных обязательств на покупателя, посчитав его неплатежеспособным; потребовать предоставить дополнительные документы; отказать в переоформлении автокредита, сославшись на внутренний устав.
Кроме того, продавцу нередко приходится доплатить: банк при досрочном гашении кредита лишается процентов и может дополнительно потребовать их выплаты (ст. 809 ГК РФ «Проценты по договору займа»). А покупателя может не устроить сотрудничество с конкретной финансовой организацией или конкретная программа кредитования.
Продажа с оформлением потребительского кредита
Продавец оформляет на себя потребительский кредит (под залог имущества или без него), закрывает задолженность по автокредиту, возвращает ПТС на машину, затем уступает ее покупателю по договору купли-продажи.
Вариант реалистичен, только если у продавца пристойная кредитная история и суммарный остаток платежей по автокредиту невелик. Тогда он может выбрать банк с наиболее выгодными условиями кредитования. В противном случае возникают новые риски — потребительский кредит могут не дать по причине неплатежеспособности; появляется угроза лишиться заложенного имущества; приходится привлекать созаемщиков (на эту роль согласны не все) и т. д.
Продажа с оформлением доверенности
Продавец находит покупателя, договаривается о совершении сделки. Покупатель передает продавцу денежные средства, а тот оформляет на него доверенность и передает в пользование залоговый автомобиль. После этого заемщик продолжает вносить платежи по автокредиту, пока не закроет его и не получит в банке ПТС. Затем передает ПТС покупателю, чтобы тот переоформил машину на себя.
Наиболее рискованный вариант. Покупатель вправе счесть сделку ненадежной, а продавец несет обязательства по выплате штрафов после ДТП, разбору страховых случаев и т. д. (хотя сам к этим ситуациям непричастен). Кроме того, в кредитном договоре могут содержаться пункты, прямо запрещающие владельцу передавать управление другим лицам.
Продажа с помощью банка
Продавец идет в банк, уведомляет, что не может выплатить автокредит, и предоставляет финансовой организации права на продажу кредитного авто. Та проводит оценку автомобиля, продает его (как вариант, на аукционе), забирает деньги в счет оплаты кредита. Потом передает ПТС новому владельцу автомобиля.
Не самый выгодный вариант: денег от реализации машины может не хватить для закрытия кредита. Схема осуществима, когда рыночная стоимость машины приблизительно равна сумме задолженности по ней. Но банку невыгоден непрофильный актив, и он реализует его оперативно, невзирая на дисконт.
На аукционах стартовая цена выставляется как минимум на 20% ниже рыночной. Если авто находится в неважном состоянии, вырученные за него средства, скорее всего, не покроют сумму задолженности.
Продажа через автосалон
Продавец обращается в автосалон с просьбой оценить автомобиль и, если согласен с результатами оценки, вместе с представителем автосалона идет в банк. Там заключается трехсторонний договор, по которому салон выкупает авто у продавца, закрывает кредит (банк получает сумму, в которую был оценен автосалоном автомобиль) и оставляет себе авто и ПТС.
Потребуется минимум документов:
- копия кредитного договора;
- согласие банка на продажу кредитного б/у автомобиля;
- справка о сумме остаточной задолженности (она должна составлять меньше ½ от общей суммы).
Для большинства заемщиков, с которыми мы работаем, это наиболее надежный и безопасный метод избавления от автокредита и кредитной машины. Содержанием и перепродажей авто после заключения сделки занимается автосалон. Даже если он оценит автомобиль дешевле, чем потребуется для закрытия автокредита, единоразовая доплата без дополнительных рисков и обязательств удобна, а в долгосрочной перспективе выгодна заемщику.
Узнайте, как вы можете быстро и успешно продать кредитную машину с помощью РУМОС-Плюс, по телефону +7 (4822) 73-84-58 .
Чем грозит покупка кредитного автомобиля
Продажа кредитных автомобилей запрещена законом, однако мошенникам это не мешает их продавать. Попадаются на злую удочку, как правило, несведущие покупатели и те, кто пренебрегает проверкой автомобиля перед покупкой. Когда после сделки приходит письмо из банка или суда, локти кусать уже поздно. Увы, и машину отберут, и денег не вернут. Давайте разбираться, чем отличается кредитное авто от залогового. И почему его так важно проверить.
Содержание
Чем отличается кредитное авто от залогового
Что значит кредитный автомобиль? Это машина, купленная в кредит. На момент оформления сделки она является собственностью банка и одновременно находится в залоге у банка. Иначе говоря, если вы не выплачиваете долг, банк забирает у вас авто. Если возвращаете всё до копеечки, автомобиль ваш.
Авто в залоге – понятие более широкое. Залоговая машина может находиться как в автокредите, так и выступать залогом под частные займы у финансовых организаций. Только во втором случае официальным собственником авто будет не банк, а сам заёмщик. И отобрать у него машину в случае просроченной задолженности будет гораздо сложнее, но всё-таки возможно.
Автомобиль принято считать самым ликвидным залогом, поэтому банки с удовольствием одобряют большие суммы в кредит под залог транспортного средства.
Нюансы автокредита
Автокредит — это всегда большие переплаты. Банки формулируют условия так, чтобы получить максимум выгоды и снизить риски потери денег.
Какие есть нюансы при оформлении авто в кредит:
- Чаще всего при оформлении кредита участвует продавец – дилер или автосалон, нацеленный на собственную выгоду. Услуги по регистрации авто дилер возьмет на себя и попросит за это определенную сумму.
- Финансовые организации устанавливают различные комиссии (за досрочную оплату, предоставление информации и т. д.), о которых предпочитают указывать очень мелким шрифтом.
- Если воспользоваться государственной программой автокредитования, можно сэкономить. Но под её условия подходят не все, плюс она также предусматривает переплаты.
- Автокредитование. При оформлении кредита на покупку машины, как правило, банк берет в залог само авто до окончательного погашения долга.
- Займ наличными под залог ПТС. Если ставить под залог автомобиль, то шансы получить кредит с низким процентом очень высоки. Вероятность его одобрения также возрастает. При прекращении выплаты долга банк требует у заёмщика машину в счет погашения кредита.
- Помимо данных о кредите, вы получаете развернутый отчет со всей важной информацией об авто (аресты, ограничения, ПТС, ДТП и т.д.).
- Данные проверяются по официальным источникам – реестр залогов в Федеральной нотариальной палате, ГИБДД и др.
- Проверка авто занимает 2 минуты.
- Мобильное приложение позволяет осуществить проверку машину прямо во время сделки.
- Сервис проверяет авто, зарегистрированные на всей территории РФ.
- После покупки отчета получите бесплатный семидневный доступ к агрегатору автомобильных объявлений «Автокод Поиск». Он показывает предложения от частников и юрлиц со всех популярных досок: «Авто.ру», «Дром», «Авито Авто», «Юла». Здесь можно сравнить цены на машины и найти авто по цене ниже рынка. Если машина, которую вы проверяете, окажется проблемной, через «Автокод Поиск» можно будет подобрать другой автомобиль.
- Продавец публикует объявления о продаже кредитного автомобиля. Там будет указана примерная стоимость машины, владелец должен указать год выпуска и сумму уже выплаченного займа. При совершении сделки часть будет отправлена в банк как досрочное погашение, а разницу продавец получит на руки. Для покупателя это возможность дёшево купить автомобиль, так как владелец обычно торопится с продажей и предлагает очень невысокую цену.
- После осмотра и оценки автомобиля продавец и покупатель обращаются в банк. Продавец сообщает о намерении досрочно погасить кредит, и банк должен назвать оставшуюся сумму долга.
- Составляется договор купли-продажи, в котором указывается полная сумма стоимости машины. Нужная сумма уплачивается в банк, после чего бывший заёмщик получает справку о том, что долг полностью закрыт, кредитная организация больше не имеет претензий, и машина освобождается от залога. Покупатель передаёт продавцу остаток средств, после чего получает ПТС и другую документацию на машину.
- Последний этап сделки – перерегистрация машины на нового владельца и уплата пошлины. Если подать заявление в ГАИ, то можно сохранить старые номера. В результате у покупателя появится практически новый автомобиль при небольших расходах, а продавец сможет с выгодой избавиться от тягостного долга.
- Заёмщик перестаёт выплачивать долг, накапливаются штрафы, и долг растёт с каждым днём.
- Через некоторое время банк объявляет в розыск заложенный автомобиль. Его остановят на первом посту ДПС, и имущество будет конфисковано.
- Покупателю придётся либо выплачивать чужие долги, либо расставаться с машиной. Банку все равно, кто будет расплачиваться, формально вся ответственность лежит на владельце заложенного имущества.
Эти и другие минусы автокредита говорят о том, что если вы купите авто в кредите, то вас обяжут выплатить чужой долг за машину со всеми имеющимися процентами и переплатами.
Как автомобиль оказывается в залоге у банка
Все случаи, когда машина попадает в залог к банку, связаны с финансовыми займами. Это либо кредит на личные нужды, либо денежный займ на автомобиль.
Владелец не имеет права продавать, обменивать или оформлять в подарок кредитные автомобили до полного погашения кредита. Новый покупатель не всегда догадывается, что автомобиль в залоге. В ГИБДД данных о залоговом имуществе нет, поэтому авто легко регистрируют.
Что будет, если купить автомобиль в залоге у банка
Дмитрий Белов, директор департамента финансовых услуг ГК «АвтоСпецЦентр»:
— Если автолюбитель приобрел кредитную или залоговую машину, все долги, разумеется, переходят к нему. Но известно об этом становится тогда, когда банк обращается в суд для взыскания задолженности. Единственный выход из этой ситуации – подача встречного иска к продавцу, однако гарантии на решение проблемы небольшие.

Покупатель может приобрести неисправный б/у автомобиль, но сознательно покупать кредитную машину никогда не будет, так как сильно рискует остаться без авто, и без денег. Поэтому очень важно проверять машину перед сделкой на кредит и залог. Это не отнимет много времени, но поможет не попасться на уловки мошенников и недобросовестных продавцов.
Реальные истории о покупке кредитных авто
Валерий:
— В 2013 году у меня появилась машина. О том, что авто кредитное, не знал, пока спустя год мне об этом не сообщили на посту ДПС в Брянской области, а я житель Москвы. Банк обратился в суд, чтобы взыскать залоговый автомобиль. По решению суда машину изъяли. Я подал заявление на человека, продавшего мне автомобиль. До сих пор этого мошенника не нашли.
Михаил:
— Купил аварийную машину по генеральной доверенности. Сначала сказали, что ПТС находится у страховой компании, потом вообще объявили, что он утерян. Я восстановил техпаспорт. Подвоха не заметил. Затем выяснилось, что машина в кредите, и бывший владелец оплатил только две трети всего долга. А осталось еще более 250 тысяч! В общем, только недавно я смог рассчитаться с этим кредитом самостоятельно. Вот так меня одурачили!
Как проверить, кредитный автомобиль или нет
Проверить кредитный автомобиль можно с помощью сервиса «Автокод». Если машина приобреталась в кредит, то, вероятнее всего, она находится в залоге у банка. При выдаче займа VIN залогового авто заносится в базу залогов нотариуса. «Автокод» имеет доступ к реестру залогов в Федеральной нотариальной палате, где и указана вся информация о кредитных машинах. В полном отчете об автомобиле обратите внимание на пункт «Информация о нахождении в залоге у банков».
Какие еще преимущества имеет «Автокод»:
Шансы потерять авто и деньги велики, если наткнуться на кредитную машину при покупке. Чтобы быть абсолютно уверенным во время сделки, советуем проверить автомобиль на кредитные и залоговые обременения.
Больше информации о проверке автомобиля читайте в нашей бесплатной электронной книге.
Наличие долгов у продавца можно также узнать, если пробить его через специальный сервис. Запросите его паспортные данные перед тем, как подписать договор купли-продажи. Помимо долгов, проверка покажет, есть ли у владельца проблемы с законом, действителен ли его паспорт, имеются ли исполнительные производства. Если обнаружатся серьезные проблемы, от сделки лучше отказаться. Посмотреть пример отчета
Если собираетесь оформлять автокредит на приобретение авто, выбрать предложение с самой низкой процентной ставкой сможете через «Автокод Кредит». Не забудьте в течение 10 дней купить полис ОСАГО. Он пригодится в ГИБДД для постановки на учет. Оформить страховку без визита в офис страховой с экономией до 5 500 рублей можно через «Автокод ОСАГО».
Как правильно купить машину с непогашенным кредитом?

Приобретение машины у дилера – более надёжный вариант, чем покупка с рук по частному объявлению, но и здесь существует немало «подводных камней», о Покупка кредитного автомобиля – один из выгодных вариантов экономии при покупке. Не у всех заёмщиков получается своевременно справиться с займом, и многие согласятся с разрешения банка переуступить права на машину вместе с долгом. Для нового заёмщика это возможность получить очень крупную скидку на почти новый автомобиль, а для банка это шанс избавиться я от проблемного заёмщика и благополучно вернуть свои средства. Однако это довольно сложная сделка, которая требует правильного оформления. Как правильно купить машину с непогашенным кредитом?
Процедура покупки авто в кредите
Хотя формально продажа машин, находящихся в залоге, запрещена, на практике это происходит достаточно часто. Важно лишь, чтобы продавец честно сообщил, что продаёт кредитный автомобиль, и сделка будет оформляться для погашения долга. Главный признак такой сделки – отсутствие ПТС на руках у владельца. Если вам пытаются продать машину с дубликатом ПТС, это верный признак, что она находится в залоге, и сначала нужно будет решать вопросы с банком. Как правильно оформить авто с непогашенным кредитом?

Юридические сложности при оформлении подобной сделки
Важно знать, как грамотно купить подержанный автомобиль, купленный в кредит, не погашенный до момента совершения сделки. Сложность в том, что в такой операции участвуют три стороны, и формально покупателя очень легко обмануть. Если в момент, когда кредит уже выплачен, а покупатель ещё не получил автомобиль, продавец внезапно откажется от сделки, то будет очень сложно вернуть вложенную сумму. Банк уже получил свой долг, и прочие разборки между участниками сделки его не интересуют, продавец формально вправе отказаться передавать другому свою собственность. Поможет оформление сделки через нотариуса, а при нечестной игре со стороны продавца – обращение в суд.
В этом случае выгоднее всего покупать кредитный автомобиль у хорошего знакомого, попавшего в сложную финансовую ситуацию. И меньше риск обмана, и вы будете точно знать всю историю машины: участие в ДТП, сложности с ремонтом и заменой комплектующих.
Кроме того, при покупке у знакомых, нет риска стать участником аферы с угнанным или разыскиваемым автомобилем.
Покупатель в любом случае должен проверять юридическую чистоту сделки: криминалистическая экспертиза покажет, не был ли автомобиль в авариях, не числится ли он в розыске. Полезно сначала провести проверку в ближайшем сервисе, чтобы выявить точную цену машины.
Может быть, продавец решил избавиться от кредитного автомобиля не из-за финансовых проблем, а из-за недостатков конструкции, с которыми он не смог справиться своими силами.
Чем опасна покупка кредитного автомобиля?
Намного опаснее для покупателя приобретение машины, находящейся в кредите, если владелец-заёмщик об этом не сообщит покупателю. Такие сделки запрещены, но находятся умельцы, которые заявляют в ГАИ о потере ПТС, а потом продают кредитную машину с дубликатом. Что ожидает в этом случае покупателя:
Все, что в этом случае может сделать новый владелец – подать иск на продавца, и нет никакой гарантии, что его удастся найти и что-то с него получить. Сделку признают мошеннической, но суды по таким делам могут идти годами, а погашать долг нужно будет уже сейчас, иначе автомобиль будет перепродан банком.