Стоит ли брать кредит в 2023 году и что дальше будет со ставками? Разбираемся вместе с экспертами
Банк России уже восьмой месяц держит ключевую ставку на уровне 7,5% годовых. При этом ставки по потребительским кредитам в несколько раз ее превышают. Вместе с экспертами разобрались, что будет дальше с условиями займов и стоит ли брать деньги в долг весной-летом 2023 года.
Что происходит на рынке кредитов весной 2023 года
Средняя ставка по потребительским кредитам в I квартале 2023 года составила 19,52% годовых (без оформления договора личного страхования). Несмотря на такой высокий процент, спрос на этот продукт растет с начала года.
По данным НБКИ, в феврале банки выдали 0,89 млн потребительских кредитов, в марте — 1,10 млн, а в апреле — 1,07 млн.
«Кредитные организации чутко реагируют на улучшение конъюнктуры в отдельных отраслях и рост зарплат, поэтому готовы предлагать части заемщиков более выгодные условия, — говорила глава ЦБ Эльвира Набиуллина в майском докладе о денежно-кредитной политике. — Кроме того, в I квартале [2023 года] банки получили высокую прибыль, что позволяет им чувствовать себя более уверенно, выдавая новые кредиты».
Количество выданных автокредитов тоже растет: в I квартале 2023 года их было 167,9 тысячи, что на 14,6% больше, чем в IV квартале 2022 года.
«Выдача автокредитов превысила уровень не только аналогичного периода 2022 года, но даже предыдущего IV квартала прошлого года. А в октябре-декабре, как правило, количество выданных автокредитов бывает наибольшим в году, — говорит директор по маркетингу НБКИ Алексей Волков. — Во многом такая динамика была обусловлена возобновлением в начале года государственной программы льготного автокредитования, а также увеличением продаж в кредит машин с пробегом».
Увеличивается и средний чек в микрофинансовых организациях. В апреле он составил 8,98 тыс. рублей, это на 0,18 тыс. рублей больше, чем в марте.
Рост спроса на кредиты можно объяснить несколькими причинами, говорит аналитик Банки.ру Инна Солдатенкова.
Первая — это сезонность. Традиционно в весенние месяцы люди начинают активно интересоваться потребительскими кредитами, поскольку в этот момент ведется подготовка к дачному и отпускному сезону.
«Вторая — это реализация отложенного прошлогоднего спроса, а также снижение реальных доходов населения, — говорит эксперт. — Третья — это желание заемщиков успеть получить кредит на текущих условиях ввиду их возможного ухудшения в будущем на фоне вероятного повышения Центробанком значения ключевой ставки».
А что в это время происходит с ключевой ставкой
Ключевая ставка не меняется с сентября 2022 года. На предыдущем заседании 28 апреля Центробанк сохранил ее на уровне 7,5%. Следующее заседание состоится 9 июня, и Эльвира Набиуллина не исключает, что ставку поднимут.
Что будет с кредитами, если ключевую ставку поднимут
Аналитики не ожидают существенного роста ставок по потребительским кредитам, если вырастет ключевая ставка, поскольку они и так уже находятся на высоком уровне.
«После столь долгого удержания ключевой ставки большая часть игроков рынка уже заложили ее изменение в свои продукты. Вероятнее всего, ставки повысят игроки, достаточно длительное время удерживавшие их на неизменном уровне, — говорит Инна Солдатенкова. — Также можно ожидать повышения ставок по кредитам под залог недвижимости, поскольку условия по этим продуктам большинство банков стараются удерживать приближенными к ипотечным жилищным кредитам, а ставки по последним во многих банках сейчас пересматриваются в сторону увеличения на фоне ужесточения регулирования этого сегмента».
Стоит ли брать кредит
Ставки по кредитам в ближайшее время вряд ли будут снижаться, говорит руководитель направления кредитования Банки.ру Никита Егоров. Кроме того, банки начинают открывать свои МФО и выдавать через них небольшие суммы.
Брать кредит нужно в случае, если он действительно необходим. Например, на покупку нового холодильника вместо сломавшегося или на оплату лечения, говорит Инна Солдатенкова:
«Не нужно брать кредит на импульсивные покупки, поскольку эйфория пройдет, а возвращать его придется, и переплата при текущем уровне процентных ставок будет существенной».
Начинайте выбор банка и продукта со сравнения условий исходя из необходимых параметров кредита (сумма и срок).
«Обращайте внимание на специальные условия: часто минимальные ставки действуют при крупной сумме или сроке кредита, оплате личного страхования или при соблюдении иных условий, — говорит Инна Солдатенкова. — Нелишним будет посмотреть и на то, какие условия предлагает ваш банк, на счет которого вы получаете зарплату либо в котором вы имеете другие открытые банковские продукты. Если же кредит нужен на какую-то неважную цель, лучше дождаться смягчения банками ценовых условий продуктов либо стараться погасить его как можно раньше».
«В этом году мы ждем продолжения восстановления экономики. Оно может сопровождаться усилением инфляционного давления. А это во многом будет зависеть от факторов со стороны спроса, — сказала глава ЦБ в докладе о денежно-кредитной политике. — Если мы увидим признаки такого ускорения инфляции, которое станет угрозой достижению цели в 4% в 2024 году, то нам уже на ближайших заседаниях может понадобиться повышение ключевой ставки».
Что еще происходит на рынке кредитов
Вот какие законопроекты и нововведения обсуждают на рынке кредитов в конце 2022 — начале 2023 года.
Новые правила кредитных каникул
Для россиян подготовили послабления по кредитам, о чем руководитель Службы по защите прав потребителей и обеспечению доступности финуслуг ЦБ Михаил Мамута рассказал «Известиям».
Они будут касаться кредитных каникул и периода охлаждения.
Ко второму чтению уже планируется внести поправки, которые позволят обращаться за кредитными каникулами (когда их введут на постоянной основе) не только заемщикам, но также созаемщикам и поручителям. Мамута надеется, что законопроект будет принят в эту сессию.
Снижение ставки по микрозаймам
Госдума в третьем чтении приняла поправки в закон «О потребительском кредите (займе)».
Максимальную ставку ограничат на уровне 0,8% (сейчас — 1%) в день, или 292% годовых с 1 июля 2023 года.
Депутаты также предложили установить предельную задолженность по кредитам сроком до одного года. Полная сумма долга, включая штрафы, пени и другие платежи, будет не более 130% от суммы кредита и займа.
После того как задолженность достигнет этого предела, все начисления прекратятся.
Банки поглощают МФО
Банки расширяют свой бизнес — выходят на рынок микрофинансовых организаций.
МФО купили уже Росбанк, Альфа-Банк, Совкомбанк, TCS Group Holding (владеет Тинькофф Банком), OTP Bank, Банк Синара, Уралсиб и Экспобанк.
Процедура оформления микрозаймов для клиентов останется прежней, говорит аналитик Банки.ру Инна Солдатенкова:
«Измениться могут только ценовые условия предоставления займов — ставка, срок, сумма. Это будет зависеть от стратегии в части кредитования и политики лояльности для клиентов головного банка, в структуру которого входит МФО. Поэтому условия предоставления займов могут даже улучшиться».
Самозапрет на выдачу кредитов
В январе 2023 года Центробанк подготовил законопроект, который позволит делать самозапрет на выдачу кредитов единым для всех кредитных организаций (сейчас это можно сделать отдельно в каждом конкретном банке).
Банк России предлагает вносить ограничение в кредитную историю, чтобы банки и МФО видели его перед выдачей потребительских кредитов и займов.
Изменения еще не приняли.
Упрощение реструктуризации
Еще одно предложение ЦБ касается упрощения реструктуризации кредитов.
Идея в том, что заемщик сможет обратиться в один из банков с заявлением о комплексном урегулировании задолженности — в нем он укажет другие банки, которые выдали ему кредиты. Далее есть два варианта:
Банки сами взаимодействуют друг с другом в рамках Стандарта защиты прав и интересов заемщика.
Один из банков становится оператором, который возьмет на себя задачу по реструктуризации всех кредитов заемщика.
Что будет с рублем, вкладами и кредитами после повышения ключевой ставки до 12%

Для клиентов банков новости (даже несмотря на величину повышения ставки) после решения ЦБ стандартные: большинство банков довольно быстро поднимет ставки по всем видам кредитов, включая ипотечные, а также относительно быстро вырастут ставки по вкладам и накопительным счетам.
Инфляционное давление на экономику продолжает усиливаться, констатировали в Банке России, поясняя свое решение. «По оценке на 7 августа показатель годовой инфляции увеличился до 4,4%. При этом текущие темпы прироста цен продолжают ускоряться. В среднем за последние три месяца текущий рост с поправкой на сезонность составил 7,6% в пересчете на год. Такой же показатель базовой инфляции увеличился до 7,1%», — перечислили в ЦБ.
Внутренний спрос вырос и превысил возможности расширения выпуска, это усиливает устойчивое инфляционное давление и оказывает влияние на динамику курса рубля через повышенный спрос на импорт, отметили в Банке России. В результате усиливается эффект переноса ослабления рубля в цены и растут инфляционные ожидания.
То есть фактически сложилась ситуация, противоположная лету прошлого года: тогда импорт в Россию упал из-за сложностей с логистикой, да и спроса на него такого не было. Как следствие, рубль тогда переукрепился и курс доллара составлял менее 60 руб. — это действительно необычное значение для кризисного времени прошлой весны и лета.
Сейчас же все вышло наоборот: импортные потоки в Россию наладились. Но за импорт надо платить иностранной валютой, которой сейчас на российском рынке не хватает: экспортная валютная выручка поступает на него с затруднениями (в том числе из-за трудностей с ее репатриацией). Когда чего-то не хватает, это автоматически становится дороже. Так и получилось с валютой. В плюс к этому — отток капитала и повышенный спрос на иностранную валюту из-за сезона отпусков. В итоге — быстрое обесценение рубля с середины лета: в понедельник курс доллара перешагнул символическую отметку в 100 руб. После этого в воздухе начала витать необходимость принятия какого-то решения, им и стало внеочередное заседание Банка России по ставке. Даже новости о нем как минимум погасили валютную панику, и курс рубля после них сразу перестал быть трехзначным. Хотя и все равно находится в опасной близости от уровня в 100 руб. за доллар.
Если темпы роста цен будут сохраняться на достигнутых уровнях и дальше, то это приведет к значительному риску отклонения инфляции вверх от цели в 4% в 2024 году, подчеркивают в ЦБ. Решение повысить ключевую ставку до 12% направлено на обеспечение такой динамики денежно-кредитных условий и внутреннего спроса в целом, которые необходимы для возвращения инфляции к 4% в 2024 году и ее стабилизации вблизи этого уровня в дальнейшем, указывают в Банке России.
Непосредственно в релизе по ключевой ставке Банк России убрал любые сигналы о возможности дальнейшего повышения ставки. Однако позднее в пресс-службе ЦБ отдельно уточнили, что в случае усиления проинфляционных рисков возможно дополнительное повышение ключевой ставки. Таким образом, нынешние 12%, очевидно, вовсе не потолок для уровня ставки.

Следующее, уже плановое, заседание Банка России по ключевой ставке пройдет 15 сентября. Теоретически, если высокое потребление в экономике и слабеющий рубль никуда не денутся, то нового повышения ставки можно ожидать уже и на нем.
При этом в 2024 году ситуация с инфляцией может развернуться вспять, поэтому тогда можно ожидать и снижения ключевой ставки, допускает экономист по России и СНГ+ «Ренессанс Капитала» Андрей Мелащенко. «Однако с учетом нынешнего повышения ее траектория будет существенно выше заложенной в последние прогнозы», — добавляет он.
Несложно заметить, что ситуации с ослаблением рубля в релизе ЦБ уделено совсем немного места (но справедливости ради поводом для внеочередного заседания Банка России оно официально и не называлось). «Мы это связываем с тем, что Банк России жестко придерживается политики таргетирования инфляции, а не таргетирования курса рубля. ЦБ в своей коммуникации регулярно подчеркивает, что курс рубля — плавающий и определяется рыночными условиями, а решения ЦБ направлены на обеспечение ценовой стабильности (поддержание инфляции вблизи 4%) и в редких случаях — финансовой стабильности (как правило, они связаны с геополитикой, как в 2022 и 2014 годах)», — отмечает главный аналитик Совкомбанка Михаил Васильев. При этом, по его мнению, решение внепланово и резко поднять ставку нацелено в том числе и на стабилизацию происходящего с курсом рубля.
Как поведет себя рубль
ЦБ не принял каких-либо дополнительных мер по валютным ограничениям, интервенциям в юанях или повышению требований к продаже обязательной экспортной выручки, которых от него ожидали некоторые участники рынка, отмечает руководитель отдела макроэкономического анализа ФГ «Финам» Ольга Беленькая. «Вероятно, по мнению регулятора, сильного повышения ключевой ставки должно хватить, чтобы стабилизировать курс рубля и его влияние на инфляцию», — говорит она. Это может быть достигнуто через несколько механизмов: повышение ключевой ставки снижает привлекательность спекулятивной игры на ослабление рубля; возрастает привлекательность сбережений в рублях; тормозится кредитный спрос, что должно замедлить рост потребления и инвестиций и охладить также и спрос на импорт (в сочетании с эффектом от существенного ослабления курса рубля с начала года).
По мнению Беленькой, с учетом сильного повышения ключевой ставки курс рубля к доллару может стабилизироваться в диапазоне 90-100 руб. «Между тем первая реакция курса рубля не обнадежила — после вчерашнего локального укрепления рубль вновь стал снижаться в паре с долларом. Возможно, требуются дополнительные меры по насыщению валютой внутреннего рынка, которые пока не были предприняты. То есть у ЦБ еще остается возможность для маневра в ужесточении валютных ограничений», — подчеркивает аналитик.
Что будет с процентами по вкладам и кредитам
После повышения ключевой ставки Банком России до 12% стоит ожидать ощутимого роста процентов по всем кредитным продуктам. По мнению доцента базовой кафедры финансового контроля, анализа и аудита Главного контрольного управления города Москвы РЭУ им. Г. В. Плеханова Юлии Коваленко, исключением могут быть только льготные продукты типа ипотеки для сотрудников IT-отрасли, для семей с детьми и прочее.
«Если говорить о цифровых значениях процентных ставок по ипотеке, то они могут быть в промежутке от 9% до 17%, все очень сильно будет зависеть от программы кредитования. Также существуют предложения и акции, которые могут давать скидки на тот или иной продукт, но это уже необходимо смотреть конкретный банк, сроки кредитования, наличие страховых продуктов, первоначальный взнос и другие категории, которые указаны в договоре», — пояснила она.
Что же касается ставок по потребкредитам, то здесь эксперт предполагает еще больший рост. Коваленко считает, что они могут быть увеличены от 15% и доходить до 35%, но опять же, все сильно зависит от условий договора и банка. Эксперт подчеркнула, что резкого снижения спроса на потребкредиты не произойдет, поскольку покупательная способность граждан снизилась и поэтому многие вынуждены обращаться к кредитованию.
По мнению Коваленко, существенного роста ставок по вкладам ждать не стоит. «Возможно, некоторые банки поднимут ставку до уровня ключевой, то есть до 12%, но опять же все будет сильно зависеть от срока и суммы депозита. Возможно, будут краткосрочные акции на небольшой срок с более высокой ставкой, но не думаю, что она превысит 14%. И скорее всего, такие ставки будут у мелких банков для привлечения новых клиентов», — сказала она.

Что же касается сроков изменения, то здесь все зависит от размеров банковских структур и их финансовых возможностей, считает Коваленко. Некоторые поднимут ставки уже с начала новой недели, хотя для ряда кредитных организаций это получится сделать только в первых числах сентября. «Здесь все это очень индивидуально и зависит только от политики самого коммерческого банка. В некоторых изменение по ставкам произойдет уже завтра-послезавтра», — прогнозирует эксперт.
Во вторник о скором повышении ставок по вкладам сообщили в том числе в банках ВТБ, «Открытие», Почта-банке и Альфа-банке.
Аналитик Банки.ру Инна Солдатенкова полагает, что при текущем уровне ключевой ставки размер повышения банками ставок по рыночной ипотеке в ближайшее время может составить до 4-4,5 процентного пункта. Как результат, средняя ставка по таким программам до конца лета может вырасти до 17-18% годовых, а по льготным программам — приблизиться к установленным государством максимумам.
«В текущих реалиях получить ипотеку смогут только качественные заемщики — с достаточным уровнем дохода и оптимальным уровнем финансовой нагрузки — прежде всего, незакредитованные. Кроме того, повышение ставок сможет сдержать определенную часть спроса заемщиков на вторичное жилье, поскольку большая часть граждан будет стремиться получить ипотеку на покупку новостройки по госпрограммам», — сказала аналитик.
Солдатенкова прогнозирует, что большая часть банков сохранит условия по уже одобренным ипотечным заявкам, но при условии выхода заемщиков на сделку в короткие сроки — до конца августа.
Что же касается заемщиков, желающих получить потребительский кредит или автокредит, то им аналитик посоветовала поторопиться, так как долго удерживать уже одобренные условия банки не будут. Причем существенного роста ставок по потребительским кредитам не будет, поскольку они и так уже находятся на достаточно высоком уровне.
«После столь долгого удержания ключевой ставки (до июля ЦБ не менял ее уровень почти год — «РГ») большая часть игроков рынка уже заложила ее изменение в модели ценообразования по своим продуктам. Вероятнее всего, ставки ощутимо повысят игроки, достаточно длительное время удерживавшие их на неизменном уровне», — отметила она.
Также можно ожидать повышения ставок по нецелевым потребительским кредитам под залог недвижимости, поскольку условия по этим продуктам большинство банков стараются удерживать приближенными к ипотечным жилищным кредитам, а ставки по последним во многих банках сейчас пересматриваются в сторону увеличения на фоне ужесточения регулирования этого сегмента. Солдатенкова полагает, что при повышении Банком России значения ключевой ставки возможен рост ставок по потребкредитам до конца лета до двух процентных пунктов в зависимости от кредитной политики конкретного банка.

«Таким образом, средневзвешенные ставки по потребительским кредитам при условии отказа заемщиков от добровольного страхования жизни и здоровья уже в ближайшее время могут повторить весенние максимумы 2022 года и превысить 24% годовых. В качестве альтернативного повышению и без того заградительных ставок сценария банки могут просто сократить круг потенциальных заемщиков, оставив для проверенных клиентов относительно приемлемые ценовые условия», — резюмировала аналитик.
ЦБ поднял ставку до 13%: что будет с вкладами и кредитами
Повышение ключевой ставки на один процентный пункт (п. п.) было ожидаемым. Такого сценария за неделю до заседания совета директоров от ЦБ ждали 11 из 13 опрошенных Forbes аналитиков и экономистов. Расхождения были лишь в размере шага, где 1 п. п. стал самым популярным прогнозом. Аналитики, в частности, указывали, что ЦБ придется балансировать между усмирением инфляции и доступностью финансирования для реального сектора. Кроме того, ЦБ будет вынужден принимать во внимание ослабление рубля, которому ужесточение монетарной политики пойдет на пользу.
Однако у банков были надежды на то, что ЦБ в сентябре возьмет паузу. «Лично я не ожидаю повышения, потому что, мне кажется, слишком мало времени прошло с момента предыдущего повышения. Пока сложно оценить последствия тех регулятивных мер, которые были введены», — говорил президент «Сбера» Герман Греф. Глава ВТБ Андрей Костин в кулуарах ВЭФ также усомнился в росте ставки, так как внеплановое ужесточение ключевой ставки, другие меры и риторика финансовых властей, по его мнению, уже сработали. Оба руководителя крупнейших банков страны напомнили, что повышение ставки ударит по экономическому росту России. Опрошенные Forbes в преддверии сентябрьского заседания ЦБ банки также ожидали сохранения ставки.
Если после августовского повышения ставки банки оперативно сообщили о повышении ставок по сберегательным продуктам, то в сентябре они не спешат анонсировать скорый рост доходности своих вкладов. Например, ВТБ и Почта Банк напомнили, что еще в августе предложили своим клиентам повышенную доходность по сберегательным продуктам. Пресс-служба ВТБ пообещала озвучить дальнейшие решения в течение двух недель. Крупнейший розничный банк страны — Сбербанк — на момент публикации материала на запрос Forbes не ответил. Повышение ставки по «Альфа-вкладу» без раскрытия шага анонсировал Альфа-банк. Газпромбанк в официальном Telegram-канале написал: «В ближайшее время увеличим ставки по нашим вкладам и накопительным счетам. На сколько? Скоро скажем, немного терпения». О таких же планах заявили банк «Открытие», входящий в группу ВТБ, и банк «Дом.РФ». Росбанк с 16 сентября повышает ставку по полугодовому вкладу «Надежный» с опцией «30 лет» до 13%. «В ближайшее время выйдем на рынок с актуализированным предложением по всей линейке вкладов и накопительных счетов», — сообщила его пресс-служба.
Банкиры надеялись пересидеть период жесткой денежно-кредитной политики в краткосрочных продуктах и спецпредложениях, писал ранее Forbes. Поэтому уже к концу августа краткосрочные вклады обогнали по доходности долгосрочные депозиты. Средние ставки по краткосрочным вкладам остаются почти на 1,5 п. п. ниже текущего уровня ключевой ставки, отмечает управляющий директор проекта «Финуслуги» Мосбиржи Игорь Алутин. «Это говорит о том, что, несмотря на жесткий сигнал ЦБ в отношении денежно-кредитной политики до конца этого года, банки не ожидают, что текущий цикл повышения ставок будет долгим», — объясняет он.
Глава ЦБ Эльвира Набиуллина на пресс-конференции призвала банки не надеяться на скорое снижение ключевой ставки: «Некоторые участники ожидают повторения сценариев 2014 и 2022 годов, когда мы достаточно быстро перешли к смягчению денежно-кредитной политики. Но текущий цикл отличается от предыдущих». По ее словам, прошлые эпизоды значительного роста ставки были связаны с рисками для финансовой стабильности, а сейчас ситуация другая — инфляционные риски реализовались. Она предрекла длительный цикл жесткой монетарной политики, который закончится лишь при устойчивом замедлении инфляции.
В таких условиях ставки все равно вырастут, уверены эксперты. По прогнозам управляющего директора НРА Сергея Гришунина, в ближайшие полтора-два месяца максимальные процентные ставки по краткосрочным вкладам будут варьироваться в пределах 12-13%. В первую очередь вырастут доходности по краткосрочным продуктам, соглашается Алутин. Для этого у банков есть задел: согласно индексу доходности вкладов «Финуслуг», средняя доходность депозитов на три месяца в топ-50 банков составляет 10,45%, на шесть месяцев — 10,15%, на год — 9,43%.
Насколько подорожают кредиты
Очередной раунд повышения ключевой ставки — повод для банков сделать свои необеспеченные и залоговые кредиты дороже, однако такие планы банки анонсируют редко. Так, на 15 сентября Газпромбанк предложил клиентам оформить кредит по старым ставкам перед предстоящим удорожанием. Ренессанс Банк и РНКБ в день повышения ключевой напомнили клиентам о своих кредитных продуктах, но грядущий рост ставок не анонсировали.
ВТБ пока сохраняет текущие условия для своих клиентов, при этом будет реагировать на изменения рыночной ситуации, отмечает его пресс-служба. «По кредитным продуктам Росбанк анализирует изменение ключевой ставки и будет принимать решения с учетом реакции других участников рынка», — сообщил директор департамента развития и эффективности розничного бизнеса банка Петр Филиппов.
Сбербанк, чьи ставки по необеспеченным и залоговым кредитам являются бенчмарком для розничного кредитования, на момент публикации текста на запрос не ответил.
«Мы не ожидаем на рынке дальнейшего существенного роста ставок по вкладам и кредитам в ответ на увеличение ключевой ставки на 1 п. п., поскольку оно во многом уже было заложено в недавнее повышение ставок банками. Ставки уже находятся на пиковом уровне, потенциал их роста на текущий момент почти исчерпан, так как дальнейшее их повышение может затормозить розничное кредитование», — отмечает руководитель службы пассивов и комиссионных продуктов Почта Банка Геннадий Чаусов.
Впрочем, ЦБ таким сценарием будет доволен. На пресс-конференции Эльвира Набиуллина отметила, что надеется на повышение привлекательности рублевых сбережений и охлаждение рынка кредитования вследствие роста ключевой ставки. Например, по ее оценкам, рынок ипотеки вырос на 30% в годовом выражении. Она пригрозила новыми макропруденциальными мерами, если объемы кредитования продолжат расти.
Банки не очень охотно поднимают и ставки по кредитам, но будут вынуждены это сделать, так как ключевая ставка выросла, считает Игорь Алутин. По данным аналитического центра «Финуслуг», индекс кредитов сейчас составляет 22,44%, с момента предыдущего заседания Банка России этот показатель вырос на 2,67 п. п. Разница с текущей ключевой ставкой составляет почти 10 п. п. Во второй половине 2022 года при ключевой ставке 7,5% разница достигала 13 п. п., добавляет он.
Несмотря на резкое повышение ключевой ставки в августе, кредитная активность оставалась высокой практически во всех секторах экономики. Темп роста необеспеченных кредитов в июле ускорился до 1,5% месяц к месяцу (в июне 2023-го — 1,4%), а в августе, по предварительным оценкам, темпы роста еще возросли, напоминает Сергей Гришунин. Продолжается увеличение объемов выдач и в секторе автокредитования — здесь рост в июле составил около 4% на фоне ожиданий покупателей повышения цен на автомобили. В корпоративном секторе также наблюдалось ускорение роста рублевых кредитов.
В ближайшие полтора-два месяца ставки по ипотеке без учета льготных программ, по прогнозам НРА, составят 14%–16%. В сегменте автокредитования средние ставки будут находиться в районе 20% по новым автомобилям и до 25% — по подержанным. Средняя ставка по необеспеченным потребкредитам составит около 19–21% для работников по найму, 23%–25% — для самозанятых и владельцев бизнеса и около 30% — для граждан без подтверждения дохода. Ставки по корпоративным кредитам составят 14%–16%.
Что такое ключевая ставка и как она влияет на бизнес и жизнь людей
От ключевой ставки зависит всё — и проценты по ипотеке, и доходы от акций, и цены в магазинах. Разобрались, чего ждать, если она растёт и снижается.

Иллюстрация: Gorodenkoff / Shutterstock / Ryoji Iwata / Unsplash / Etienne Martin / Unsplash / Annie для Skillbox Media
Статью подготовила
Ольга Гогаладзе
Экономист, финансовый консультант, основательница академии создания капитала PRO.FINANSY.
Размер ключевой ставки влияет на инфляцию, доходы бизнеса и даже на проценты по кредитам и депозитам. В этом материале Skillbox Media разбираемся:
- что такое ключевая ставка; и как она связана с инфляцией;
- что происходит, если ставка снижается;
- что происходит, если ставка растёт;
- почему в разных странах разные ставки.
Что такое ключевая ставка
Ключевая ставка — это процентная ставка, под которую центральный банк страны выдаёт кредиты коммерческим банкам. Сейчас в России она равна 7,5%.
В России ключевую ставку устанавливает Центральный банк (ЦБ). Поэтому её ещё называют ставкой ЦБ. В США этим занимается Федеральная резервная система (ФРС), в Евросоюзе — Европейский центральный банк (ЕЦБ).
Регулирование ключевой ставки — один из инструментов денежно-кредитной политики государства. Цель этой политики — сдержать (или, наоборот, повысить) инфляцию и стимулировать экономический рост.
У ключевой ставки есть близкое понятие — ставка рефинансирования. Сначала ставка рефинансирования отличалась от ключевой ставки — первую меняли реже и рассчитывали отдельно. 1 января 2016 года эти показатели уравняли. Теперь у них одинаковое значение; можно сказать, что ставка рефинансирования и ключевая ставка — это одно и то же.
Курсы Skillbox для тех, кто хочет научиться пользоваться деньгами
- «Финграмотность: учимся управлять бюджетом, копить и инвестировать» — узнать, как контролировать расходы и доходы, выгодно использовать кредиты и господдержку, грамотно инвестировать.
- «Личные финансы: инвестиции и трейдинг» — узнать, как ставить финансовые цели и достигать их с помощью грамотных вложений.
- «Трейдинг» — научиться торговать на финансовых рынках, контролировать риски и совершать обдуманные сделки.
Почему ключевая ставка меняется и как она связана с инфляцией
Ключевая ставка влияет на инфляцию. Инфляция — обесценивание денег. Простыми словами, это рост цен. Условно, если десять лет назад за сто рублей можно было купить четыре чашки кофе, то теперь — только две.
Инфляция — нормальное явление. Если её нет, это плохо. При нулевой или отрицательной инфляции у населения нет стимулов покупать товары и держать деньги на депозитах. Поэтому ЦБ стремится держать инфляцию вблизи целевого уровня — он составляет 4%. Это комфортное значение инфляции для развития экономики. Чтобы достичь его, ЦБ меняет ключевую ставку.
Как ключевая ставка влияет на цены в магазинах? Если ставка низкая, цены растут.
Это происходит так. Центробанк выпускает и хранит деньги. Когда ставка снижается, банкам становится выгодно брать эти деньги и выдавать кредиты клиентам. Люди берут кредиты и покупают товары — денег в экономике становится больше, но количество товаров остаётся прежним.
Ценность денег подчиняется тем же законам, что и ценность любых товаров, — она зависит от спроса и предложения. Когда денег в экономике много, а товаров мало, деньги обесцениваются, спрос на товары растёт, и они дорожают.
Если ключевая ставка высокая, товары дешевеют. Люди больше копят, а не тратят. Денег в экономике становится меньше, спрос на товары снижается, цены — тоже. В результате инфляция замедляется.
Например, в марте 2022 года Центробанк из-за высокой инфляции сильно поднял ставку — 20%. Потом началось постепенное снижение — уже в мае ставка была 14%, а в сентябре — 7,5%. Центральный банк пересмотрел свой прогноз инфляции: российская экономика адаптировалась к санкциям лучше, чем планировалось.
Что даёт снижение ключевой ставки
Для экономики. Она развивается, потому что при снижении ключевой ставки деньги дешевеют. Значит, товары, услуги, машины и квартиры будут пользоваться большим спросом, компании будут больше производить и строить. Экономика будет развиваться.
Но у низкой ставки есть свой недостаток: копить в национальной валюте становится невыгодно. Люди и бизнес ищут альтернативы в других валютах — например, покупают доллары и евро. Спрос на них растёт, цена — тоже, а рубль обесценивается.
Для людей. Банкам становится выгодно занимать деньги у ЦБ, поэтому они снижают ставки по кредитам, но также и по вкладам и накопительным счетам. Люди берут больше кредитов и покупают товары.
Вкладов и накопительных счетов открывают меньше — если инфляция выше ставки, хранить деньги становится невыгодно. Лучше их потратить, купить что-то ценное (технику, одежду, автомобиль).
Для бизнеса. Кредиты для бизнеса становятся доступнее, так как снижается процент. Компании чаще берут деньги в долг, поэтому бизнес развивается быстрее.
Для рынка ценных бумаг. Процентная ставка влияет на акции и облигации .
Акции могут дать большую доходность, чем депозиты. Поэтому, когда ставка снижается, инвесторы активнее покупают ценные бумаги.
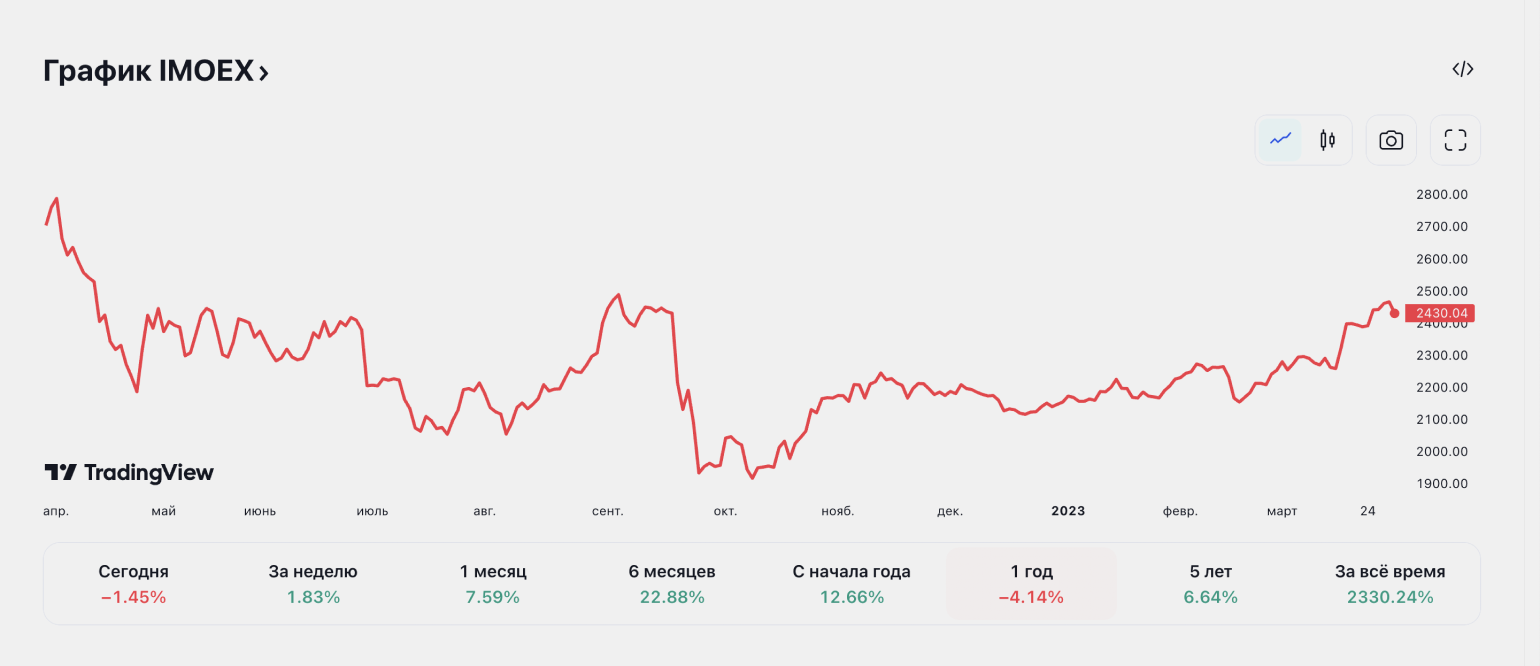
10 июня 2022 года ЦБ РФ снизил ключевую ставку с 11% до 9,5%. Инвесторы, чтобы уберечь деньги от инфляции, начали активно покупать акции. Например, индекс Мосбиржи, в который входят акции крупных российских компаний, вырос с 10 июня по 27 июня на 5,75%.
Доход по облигациям обычно чуть больше, чем ставка ЦБ. Например, если процентная ставка 8%, то облигации будут выпускаться под 9–12%.
Когда процентная ставка понижается, доходность уже выпущенных облигаций увеличивается.
Допустим, ставка была 10%, а стала 8%. У нас есть выпущенные облигации под 10–12%, а будущие станут выпускаться под 8–10%. «Старые», уже выпущенные, облигации будут расти в цене — спрос на них будет больше. Ведь инвесторам выгоднее получить 10–12% доходности, чем 8–10%. Особенно хорошо это будет видно на примере долгосрочных облигаций — их цена будет изменяться заметнее.
Но это повлечёт за собой увеличение спроса на старые облигации. Из-за этого будет расти и их цена. А доходность к погашению будет снижаться.
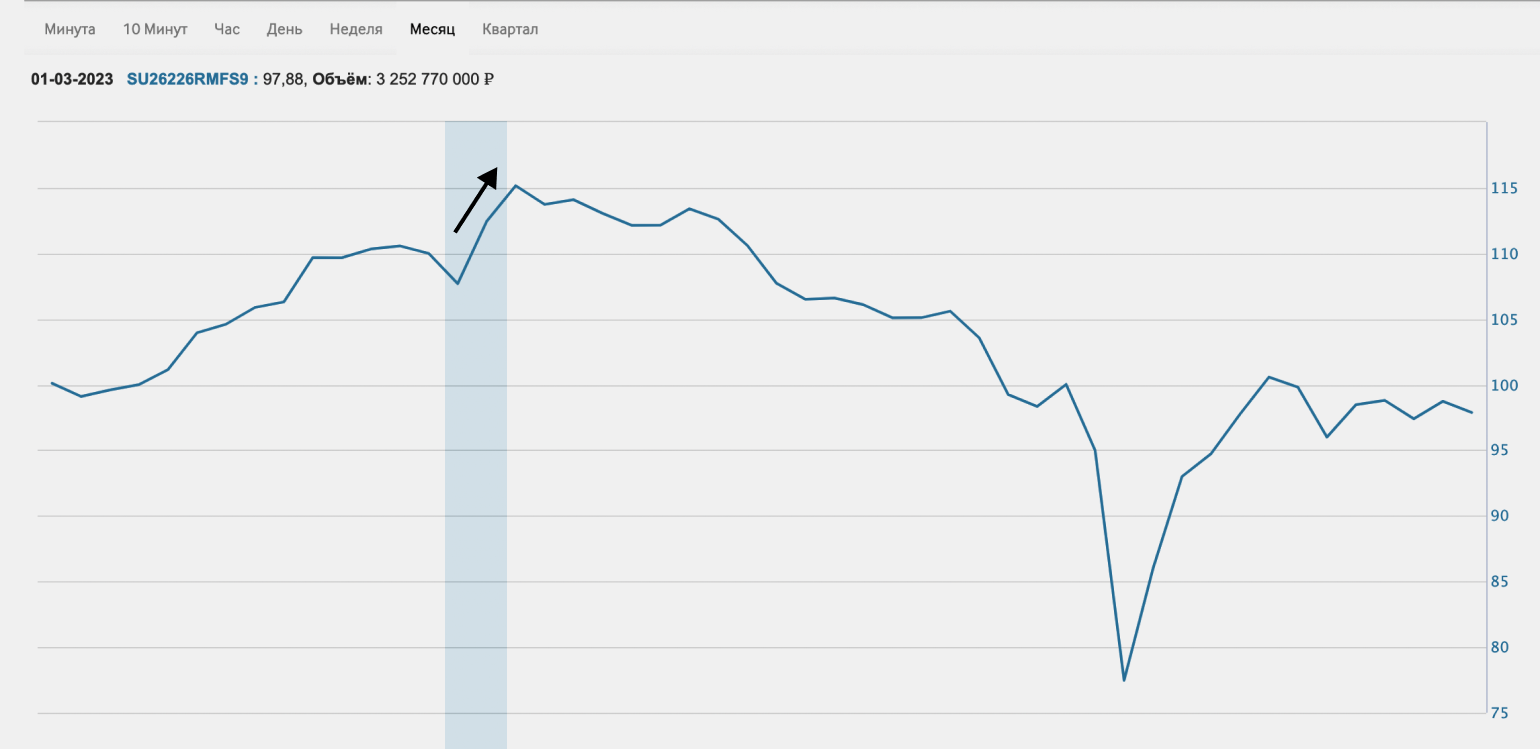
Например, 24 апреля 2020 года банк России снизил ключевую ставку. В то же время спрос на ОФЗ 26226 вырос — вместо 1000 рублей облигации торговались по 1115,16 рубля.
Чем грозит повышение ключевой ставки
Для экономики. Она замедляется, потому что при повышении ставки спрос на товары и услуги падает, предложение тоже. За счёт этого снижается и инфляция — товары дорожают меньше обычного.
Для людей. Проценты по вкладам и накопительным счетам растут. Копить деньги становится выгоднее. Но также дорожают кредиты, в том числе ставки по ипотеке. Поэтому люди реже берут кредиты и чаще открывают вклады.
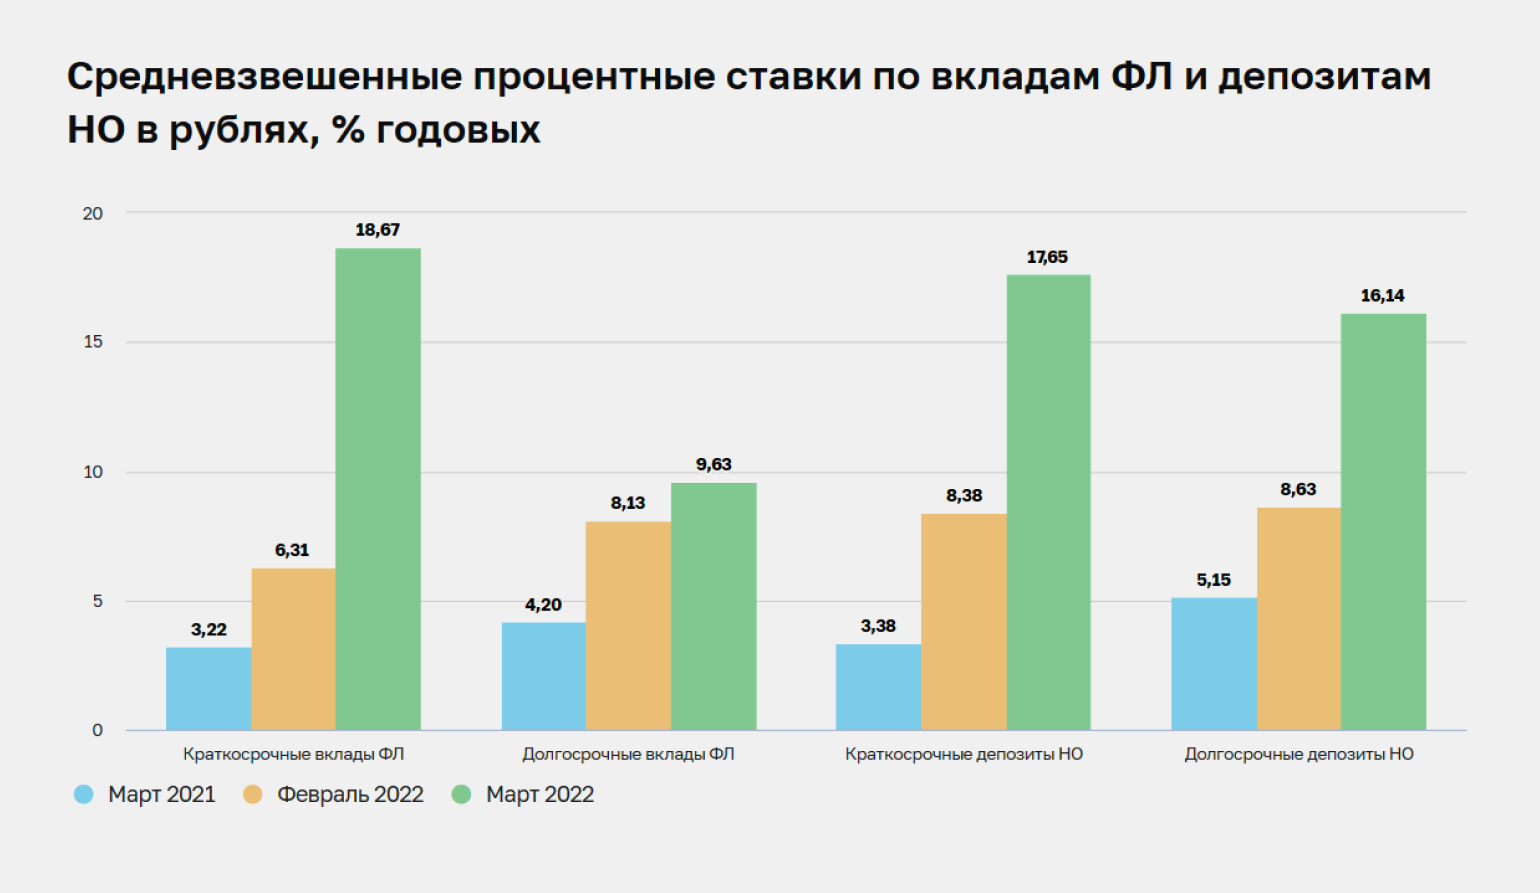
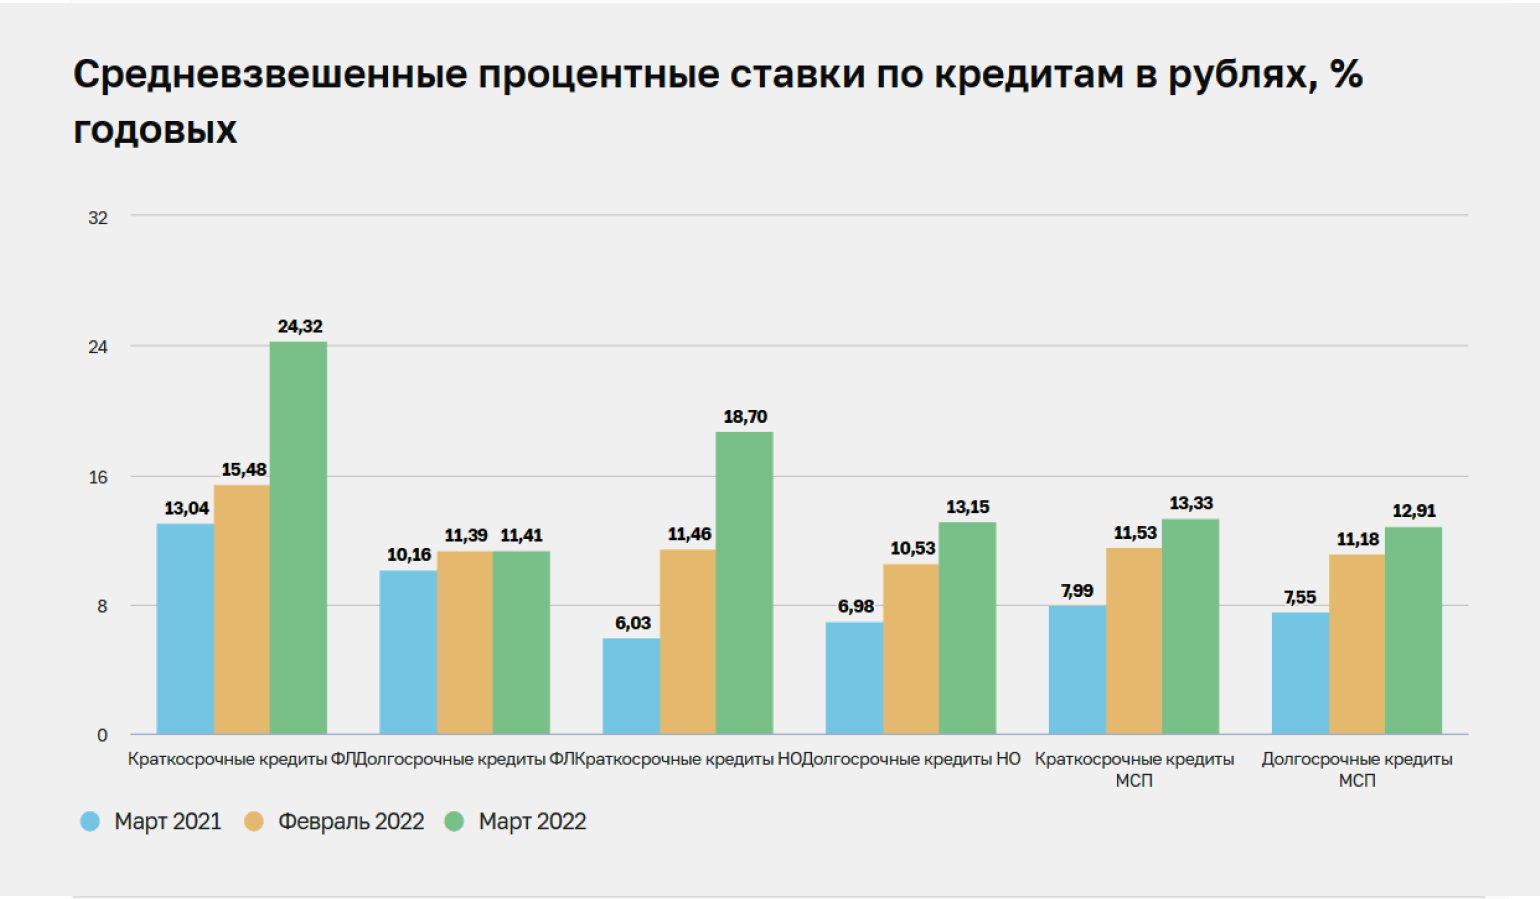
Например, в феврале 2022 года ЦБ резко повысил ставку до 20%. Проценты по вкладам тогда выросли с 6,31% до 18,67%. В то же время ставки по краткосрочным кредитам поднялись до 24,32%.
Для бизнеса. Кредиты для компаний становятся дороже. Чтобы сэкономить, бизнес тратит меньше денег на развитие. Ещё падает спрос на товары — компании вынуждены повышать цены, чтобы не работать в убыток.
Для рынка ценных бумаг. Инвесторы реже покупают акции. Зато облигации начинают пользоваться спросом.
При повышении процентной ставки особенно «страдают» компании роста. Это активно развивающиеся компании, которые вкладываются в своё развитие и инвестиции. Например, «Яндекс» или «Сбер».
Кредиты для них становятся дороже, а спрос на их продукты падает. Инвесторы понимают, что компаниям придётся непросто, и продают акции. Соответственно, цена на акции тоже падает.
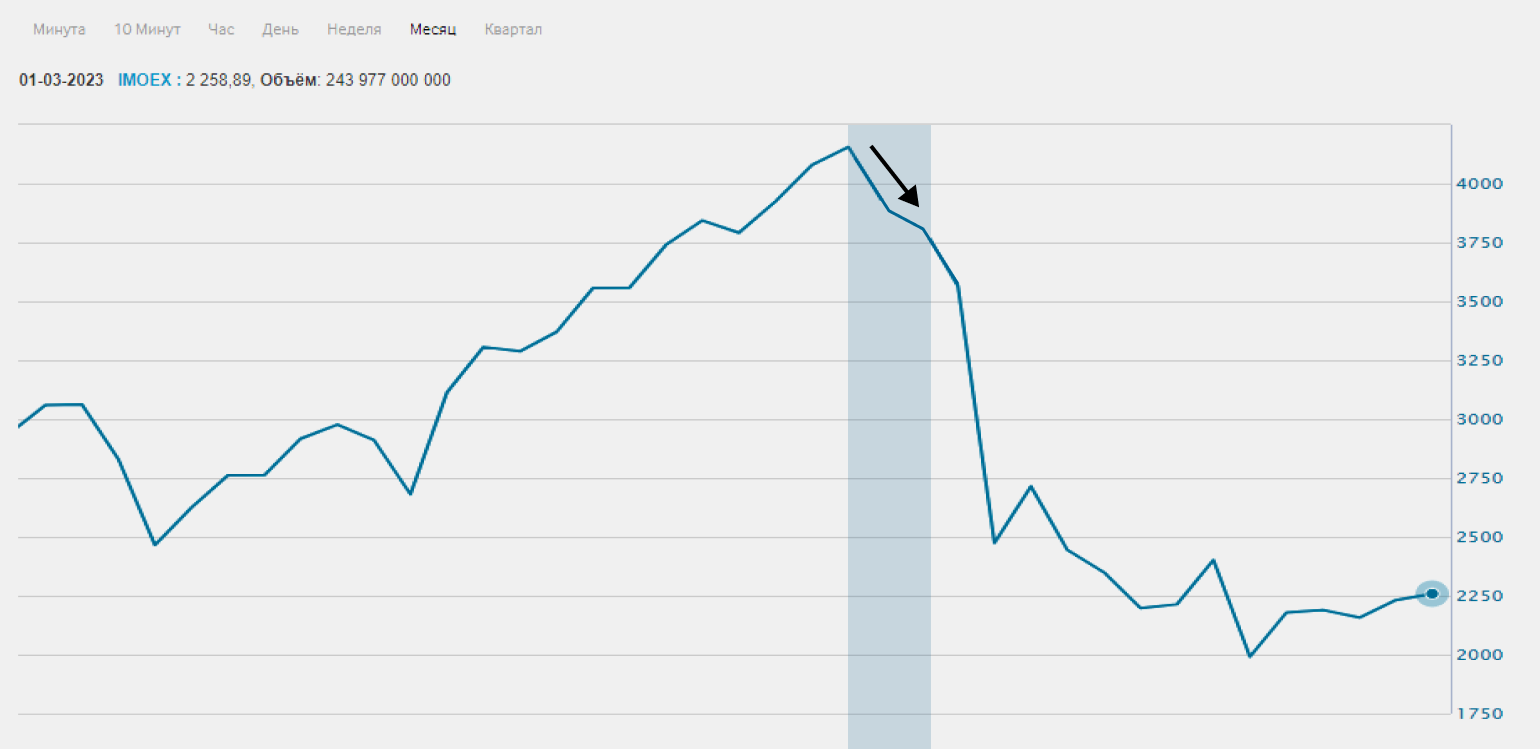
Например, в декабре 2021 года индекс Мосбиржи потерял 2,09% на фоне роста ключевой ставки.
С облигациями другая история. В обычной ситуации, когда ставка, например, повышается с 6 до 7%, цены на уже выпущенные облигации падают, а их доходность к погашению увеличивается. Будущие облигации под более высокую ставку будут интереснее в плане доходности, чем уже выпущенные.
В марте 2022 года, когда процентную ставку резко подняли до 20%, выпущенные облигации резко упали в цене. Они могли стоить 40–60% от номинала , 400–600 рублей. При этом доходность достигала двузначных значений — от 20% и выше.
Если инвестор купит облигацию за 500–600 рублей, при погашении он всё равно получит 1000 рублей. Соответственно, инвестор заработает на дисконте — разнице между ценой покупки и погашения, а также на купонах. Так и получается двузначная доходность: разница в ценах + купоны.
Почему в разных странах разные ключевые ставки
Ключевые ставки различаются из-за особенностей экономики стран.
В России ключевая ставка равна 7,5%. В США 1 февраля 2023 года её повысили до 4,5–4,75%. В Еврозоне она составляет 3%, но может вырасти до 4%. А в Японии в июле 2022 года сохранили ставку на уровне −0,1%.
Ставка зависит от уровня текущей и прогнозируемой инфляции. Из-за событий 2020–2022 годов (коронакризис, нарушения цепочек поставок, конфликт в Украине) уровень инфляции в мире увеличился. Поэтому, например, процентная ставка в Европе сейчас рекордно высока. Раньше она не превышала 1%.
Резонный вопрос: а почему в России нельзя, как в Европе или США, сделать процентную ставку 1–3%?
Если держать ставку на уровне 1–3%, у государства не будет пространства для манёвра. ЦБ не сможет стимулировать рост экономики за счёт снижения ставки. Поэтому её не занижают.
Что нужно запомнить про ключевую ставку
- Ключевую ставку в России устанавливает Центральный банк. Какую ставку установят, под такой процент коммерческие банки и будут получать кредиты.
- Ставка меняется вслед за инфляцией. Если инфляция снижается, процентная ставка тоже будет снижаться. И наоборот.
- Ключевую ставку снижают, если прогнозируется снижение инфляции. При низкой ключевой ставке — дешёвые кредиты и неинтересные вклады. Это стимулирует граждан больше потреблять, а компании — больше производить и развивать экономику.
- Когда инфляция разогналась, ключевую ставку повышают. Кредиты становятся дорогими и невыгодными, а вот накопления — доходными. Граждане больше копят, компании меньше производят, и инфляция замедляется.
- Нет хорошей или плохой ключевой ставки. В каждой стране, в зависимости от состояния экономики и уровня инфляции, ставки будут разными. В течение года ставка может повышаться или снижаться, и это нормально — так контролируют экономику.
Эти материалы Skillbox Media могут быть вам полезны
- Что такое финансовая грамотность и как её повысить
- Куда девать деньги в случае потрясений: советы экспертов
- Что такое цифровой рубль и зачем он нужен
- Как работают NFT и как на них заработать
- Что такое лонг и шорт — и что лучше выбрать начинающему трейдеру
Акции — это ценные бумаги, которые обеспечивают их владельцу право на долю в бизнесе. Инвесторы зарабатывают на акциях: покупают дешевле, продают дороже.
Облигации — это долговые ценные бумаги. Инвестор как бы даёт в долг государству или бизнесу при условии, что деньги вернут с процентами. Проценты по облигациям называются купонами.
ОФЗ — облигации федерального займа. Их выпускает государство.
Номинал — сумма, которую заёмщик заплатит в конце срока действия облигации. Эта выплата называется погашением облигации.